
 Производство
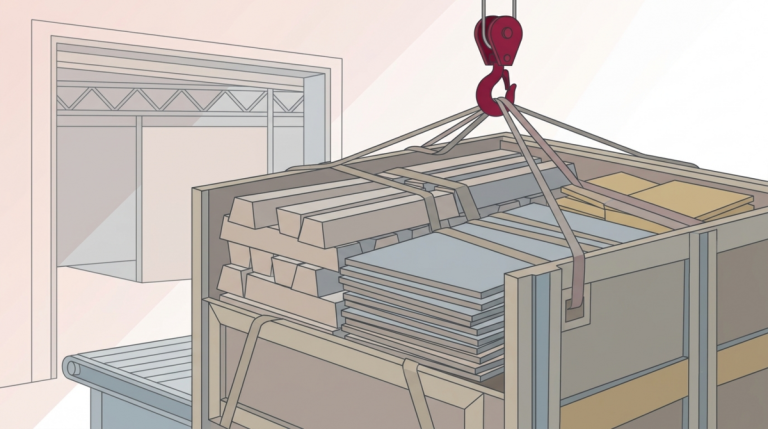
Материалоёмкое производство: входной НДС при ставке 22 %
Производство металлоконструкций, УСН «доходы минус расходы», около 30 человек. Выручка за 2025 год — 34 млн ₽, порог освобождения в 20 млн ₽ пройден, и с 1 января 2026 года компания стала плательщиком НДС. Больше половины себестоимости — металл и комплектующие, почти все поставщики работают с налогом. Ставку выбрали 5 %, рассудив, что «процент меньше — налога меньше». К концу квартала выяснилось: себестоимость выросла, выигрыша нет.
Читать разбор
Кейсы
Кейсы и разборы: что было, что сделали и что получилось
Практика по нишам: ситуации клиентов, наши действия и результат. Без имён и персональных данных.
*Ответим за 15 минут в рабочее время
Выберите отрасль
- Все разборы
- Стройка
- Производство
- IT и стартапы
- ИП и ООО
- Налоги и отчётность
- Маркетплейсы
- Восстановление учёта
Производство
Материалоёмкое производство: входной НДС при ставке 22 %
Производство металлоконструкций, УСН «доходы минус расходы», около 30 человек. Выручка за 2025 год — 34 млн ₽, порог освобождения в 20 млн ₽ пройден, и с 1 января 2026 года компания стала плательщиком НДС. Больше половины себестоимости — металл и комплектующие, почти все поставщики работают с налогом. Ставку выбрали 5 %, рассудив, что «процент меньше — налога меньше». К концу квартала выяснилось: себестоимость выросла, выигрыша нет.
Читать разбор
 Производство
Авансы и длинный производственный цикл
Машиностроительное предприятие, серийный выпуск оборудования, цикл изготовления — от восьми месяцев. Заказчики платят авансом, часто половину суммы, иначе производство не запускается. С 2026 года компания — плательщик НДС. Бухгалтер уверена, что «при длинном цикле аванс не облагается», и авансовые счета-фактуры не выставляет.
Читать разбор
 Производство
Давальческое сырьё и переработка
Завод выполняет переработку: заказчик привозит своё сырьё, завод возвращает готовую продукцию и получает плату за работу. Договор рамочный, сырьё приходит и уходит накладными, учёт ведётся «в общем котле» с собственным производством. С 2026 года завод — плательщик НДС, и счёт-фактуру выставляют на всю сумму, включая стоимость чужого сырья.
Читать разбор
 Производство
Экспорт: нулевая ставка и её подтверждение
Производственная компания начала поставлять продукцию за рубеж — пока небольшими партиями, через посредника. Ставка 0 % кажется бухгалтерии понятной: экспорт есть экспорт. Документы собирают по факту, часть контрактов оформлена задним числом, реестры никогда не составлялись.
Читать разбор
 Производство
Себестоимость по каждому изделию: выход из «общего котла»
Производство с широкой номенклатурой: часть изделий серийные, часть — единичные, под заказ. Себестоимость считают «котловым методом»: затраты месяца собираются в одну сумму и разбрасываются по изделиям одной базой — пропорционально выручке или нормо-часам. Сколько стоит конкретное изделие, отвечает деление, а не расчёт.
Читать разбор
 Производство
Внедрили управленческий учёт — стало видно, что зарабатывает
Клиент из сферы производства. Учёт вёлся «для налоговой»: бухгалтерская отчётность
сдавалась, а управленческой не было. Собственник не видел прибыли по направлениям и заказам,
решения принимались «по ощущениям», а кредитная нагрузка требовала понятной финансовой картины.
Читать разбор
 Производство
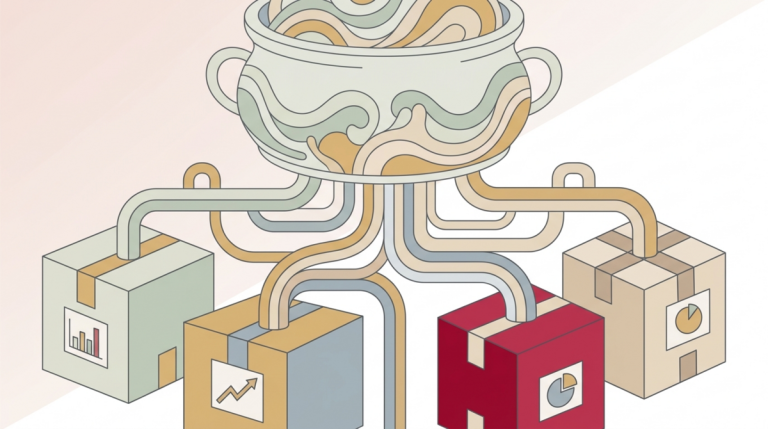
Считали себестоимость «котловым методом» — перешли к учёту по изделиям
Клиент из сферы производства с широкой номенклатурой: часть изделий серийные, часть —
единичные, под заказ. Себестоимость собирали «в общий котёл» и разбрасывали одной базой —
пропорционально выручке или нормо-часам. Сколько стоит конкретное изделие, отвечало деление, а не расчёт.
Читать разбор
Контакты
Обсудим вашу задачу?
Оставьте заявку — бесплатно проверим учёт и назовём стоимость под вашу ситуацию. Ответим в течение 15 минут в рабочее время.